Emplacement fast-food : 7 critères pour bien choisir
Emplacement d’un fast-food : flux, visibilité, extraction, loyer, bail 3-6-9 et exclusivité. Les 7 critères à vérifier avant de signer.


Trouver le bon concept est une étape. La financer en est une autre — et c’est souvent celle qui fait caler un projet par ailleurs solide. Dans notre guide sur le choix d’une franchise de restauration, nous évoquions les grandes masses budgétaires : apport, investissement global, frais annexes. Ici, on descend d’un cran : comment on finance concrètement l’écart entre ce qu’on a et ce qu’il faut réunir, sans se ruiner en intérêts ni brader ses garanties personnelles.
Devenir Franchisé Green Farmer’s
Un plan de financement répond à une question simple : d’où vient chaque euro du projet ? Il se lit en deux colonnes. D’un côté, les besoins : le montant total à réunir pour ouvrir (travaux, équipement, stock de départ, trésorerie de lancement). De l’autre, les ressources : apport personnel, emprunt bancaire, prêts complémentaires, garanties mobilisées.
Chez Green Farmer’s, à titre d’exemple concret, l’investissement global se situe entre 100 000 € et 250 000 € selon la surface et la localisation. L’apport personnel demandé se situe généralement entre 30 000 € et 50 000 €. Le calcul qui compte n’est pas l’apport en valeur absolue, mais l’écart qu’il reste à financer : entre 70 000 € et 200 000 € selon les projets. C’est cet écart que les outils présentés plus bas permettent de combler.
Une précision utile ici : que vous ouvriez sous un contrat de franchise classique ou sous une licence de marque comme c’est le cas chez Green Farmer’s, les mécanismes de financement ci-dessous fonctionnent exactement de la même façon. Les banques et les organismes de garantie ne distinguent pas les deux régimes. Ils regardent le projet, le porteur et le dossier.
Un point qu’on lit rarement noir sur blanc : l’absence de droit d’entrée et de royalties allège la charge récurrente que la banque doit intégrer dans son calcul de remboursement. Ça peut faciliter l’octroi du prêt. Mais ça ne change rien au montant à réunir le jour de l’ouverture : les travaux, la cuisine, le mobilier et le stock coûtent le même prix, royalties ou pas.
Les banques demandent en général un apport représentant 20 à 30 % du montant total du projet. Ce n’est pas arbitraire : c’est la preuve que le porteur de projet engage lui-même du capital avant de demander à un tiers d’en prendre. Un dossier sans apport, même avec un excellent concept, part avec un handicap sérieux face à un chargé d’affaires.
L’apport peut venir de l’épargne personnelle, d’un prêt familial, de la revente d’un bien, ou d’un prêt d’honneur, qui vient renforcer l’apport sans le diluer ni exiger de garantie personnelle. C’est l’objet de la section suivante.
Si vous êtes actuellement inscrit à France Travail et indemnisé au titre de l’ARE, un mécanisme spécifique existe : l’ARCE. Il permet de transformer une partie de vos droits chômage restants en capital pour financer votre projet. Un point important à clarifier tout de suite : ce dispositif s’adresse aux demandeurs d’emploi déjà indemnisés, pas à un salarié qui démissionnerait directement pour se reconvertir sans être passé par la case chômage. Si c’est votre cas, l’ARCE ne s’applique pas.
Concrètement, l’ARCE représente 60 % des allocations chômage restant à percevoir. Elles sont versées en capital, en deux fois : la première moitié au démarrage effectif de l’activité, la seconde six mois plus tard, à condition que l’activité soit toujours en cours. Choisir l’ARCE, c’est renoncer au maintien mensuel classique de l’ARE.
Ce capital vient renforcer directement l’apport personnel évoqué plus haut. Il reste cumulable avec un prêt d’honneur : les deux mécanismes s’additionnent, ils ne se substituent pas l’un à l’autre.
Un second dispositif est souvent cité en même temps que l’ARCE, avec lequel il ne faut pas le confondre : l’ACRE. Elle exonère partiellement les charges sociales du créateur pendant les premiers mois d’activité. Deux nuances importantes depuis le 1ᵉʳ janvier 2026 : l’ACRE n’est plus attribuée automatiquement, et elle cible désormais des publics précis (demandeurs d’emploi, jeunes, bénéficiaires du RSA ou de l’ASS, créateurs en zone prioritaire ou rurale). Le taux d’exonération diffère aussi selon la structure juridique retenue. Un projet de franchise à 100 000-250 000 € se monte presque toujours en société (SARL, SASU) plutôt qu’en micro-entreprise : le taux applicable se confirme directement auprès de l’URSSAF.
Le prêt d’honneur est un mécanisme mal connu des candidats qui découvrent la franchise pour la première fois, alors qu’il change souvent la donne. Contrairement à un prêt bancaire classique, il est accordé à la personne, pas à l’entreprise, sans intérêt et sans garantie personnelle. Son rôle n’est pas de financer tout le projet, mais de renforcer l’apport pour déclencher un prêt bancaire plus confortable.
Initiative France est le premier réseau associatif de financement des créateurs et repreneurs d’entreprise, avec plus de 200 antennes locales. Les montants accordés vont le plus souvent de 8 000 € à 15 000 €. La fourchette peut monter jusqu’à 50 000 € selon les territoires, avec une moyenne nationale autour de 29 000 €. L’effet de levier est notable : chaque euro de prêt d’honneur Initiative permettrait, en moyenne, de débloquer environ 9,5 € de prêt bancaire complémentaire.
Réseau Entreprendre fonctionne sur un principe voisin, avec des montants généralement compris entre 15 000 € et 50 000 € (jusqu’à 90 000 € pour des projets structurants). Le réseau mobilise 14 000 chefs d’entreprise, qui accompagnent aussi le porteur de projet sur le plan humain, pas seulement financier. Un point de transparence à connaître avant de candidater : les projets en franchise y sont éligibles, mais ce n’est pas la priorité du réseau, qui privilégie les projets à fort potentiel de création d’emplois.
Une garantie ne prête pas d’argent. Elle couvre la banque en cas de défaillance, ce qui la rend plus encline à financer un projet qu’elle jugerait autrement trop risqué.
La Garantie Création de Bpifrance couvre jusqu’à 60 % d’un prêt bancaire pour les projets de création ou de reprise. Jusqu’à 200 000 € de prêt, la banque peut mobiliser directement cette garantie sans instruction préalable de Bpifrance, ce qui accélère le dossier. Au-delà, l’accord passe par le réseau Bpifrance, au cas par cas.
France Active propose une garantie qui peut couvrir de 50 à 80 % du prêt bancaire selon le profil du porteur de projet. Le montant garanti peut atteindre 50 000 €, et jusqu’à 100 000 € pour certains projets de reprise. La commission est d’environ 2,5 % du montant garanti. France Active peut aussi, selon les cas, accorder son propre prêt d’honneur en complément.
BGE est un réseau national d’accompagnement à la création et à la reprise d’entreprise, actif depuis plus de 45 ans. Un conseiller BGE aide à construire le prévisionnel, structure le dossier, et met en relation avec les bons interlocuteurs bancaires et associatifs selon le profil du projet. Ce passage coûte du temps, mais rarement de l’argent.
Un banquier ne prête jamais sur la qualité d’un burger. Il prête sur un dossier qui tient debout : prévisionnel réaliste, apport crédible, garanties identifiées.
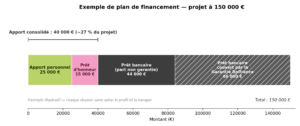
Les mécanismes ci-dessus prennent tout leur sens une fois combinés. Voici un exemple simplifié, à titre d’illustration, pour un projet à 150 000 € :
Ce n’est qu’un exemple : chaque dossier dépend du profil du porteur de projet, de la banque sollicitée et de la disponibilité des comités locaux. Mais la logique reste la même — consolider l’apport avant de négocier.
L’ordre dans lequel on active ces leviers change beaucoup l’expérience du candidat. Voici la séquence qui revient le plus souvent chez les porteurs de projet qui bouclent leur financement sans traîner :
Un modèle sans droit d’entrée ni royalties allège deux choses concrètes pour la banque. D’abord le montant total à financer dès le départ, puisqu’il n’y a pas de droit d’entrée à sortir en cash. Ensuite la charge récurrente qui pèse sur la rentabilité mensuelle, donc sur la capacité de remboursement. Mais l’investissement en travaux, équipement et stock — entre 100 000 € et 250 000 € — reste, lui, incompressible : c’est le prix pour ouvrir un restaurant, pas pour rejoindre une enseigne.
C’est rare et déconseillé par les banques elles-mêmes : un apport de 20 à 30 % du projet est presque toujours demandé, car il matérialise l’engagement du porteur de projet. Le prêt d’honneur permet de renforcer un apport insuffisant, pas de le remplacer entièrement.
Oui, c’est même sa fonction principale : le prêt d’honneur vient renforcer l’apport pour faciliter, ensuite, l’obtention d’un prêt bancaire complémentaire dans de meilleures conditions.
Elle est généralement perçue plus favorablement par les banques, car la charge récurrente pesant sur la trésorerie mensuelle est réduite. Cela ne change en revanche rien au montant de l’investissement initial à financer.
La Garantie Création de Bpifrance couvre jusqu’à 60 % d’un prêt bancaire pour la création ou la reprise. La garantie France Active peut couvrir de 50 à 80 % selon le profil du porteur de projet, avec un plafond de montant garanti différent. Les deux sont parfois combinables selon les dossiers.
Ce n’est pas obligatoire, mais c’est recommandé : les réseaux comme BGE, Initiative France ou Réseau Entreprendre connaissent les attentes précises des banques et des comités d’engagement, et cet accompagnement est le plus souvent gratuit.
Oui, si vous êtes indemnisé par France Travail : l’ARCE permet de percevoir 60 % de vos droits restants sous forme de capital, versé en deux fois, pour renforcer votre apport personnel. Ce mécanisme ne s’applique en revanche pas si vous démissionnez d’un poste salarié sans être passé par le chômage indemnisé au préalable.
Vous voulez évaluer votre projet avec les chiffres réels du modèle Green Farmer’s ? Direction notre page franchise pour échanger avec l’équipe développement.
Vous voulez voir comment ce financement s’intègre dans le modèle économique global ? Notre guide complet le détaille : Franchise Vegan : Ouvrir un Restaurant Green Farmer’s.
Emplacement d’un fast-food : flux, visibilité, extraction, loyer, bail 3-6-9 et exclusivité. Les 7 critères à vérifier avant de signer.
Steak végétal, cheddar, pain, sauce : les 6 critères pour reconnaître un bon burger vegan à Paris, et comment les vérifier avant de commander.
Reconversion professionnelle en restauration rapide : budget, financement, ARE ou Arce, délais et questions à se poser avant de choisir un réseau.

